Ein fiktives Projekt ungefähr auf einem Drittel der Strecke zwischen Leipzig und Berlin: 25 Megawatt Photovoltaikleistung, dazu ein 20-Megawatt-, 40-Megawattstunden-Batteriespeicher. „Für diese fiktive Fallstudie nehmen wir an, dass die Photovoltaikanlage Priorität hat. Der Batteriespeicher teilt sich mit ihr den Netzanschluss, muss sich also danach richten, wann Netzkapazität verfügbar ist“, sagt Xenia Ritzkowsky, Senior Consultant bei Enervis Energy Advisors. In dem Beispiel will sie den Speicher, der auch Strom aus dem Netz beziehen darf, mit 1,5 Zyklen pro Tag betreiben. Dieses Vorhaben stellt sie in vier Kapiteln vor dem Expertenpanel des Interactive BESS Lab zur Diskussion, konzipiert und moderiert von pv magazine-Redakteurin Marija Maisch. Es fand am zweiten Tag des Battery Business & Development Forum statt, zu dem im März über 500 Investoren, Projektentwickler, Dienstleister und andere nach Frankfurt am Main kamen.
Die Netzrestriktionen sind derzeit ein großes Thema. In dem fiktiven Projekt nimmt Ritzkowsky eine maximale Rampe von zehn Prozent Leistungsveränderung pro Minute an. Man benötigt also zehn Minuten, um die Leistung von null auf 100 Prozent zu fahren, und noch einmal zehn Minuten, um wieder auf null zu kommen. Wenn man wirklich nur eines der Viertelstundenfenster am Strommarkt bedienen wollte, könnte man daher nur 37 Prozent der Energie einspeisen, die man ohne Ramp-Rate-Restriktion einspeisen könnte.
Ein solches Ein- und Ausschalten während nur eines einzelnen Fensters würde man in der Praxis aber ohnehin möglichst vermeiden, erklärt Marcus Fendt von The Mobility House Energy, der auf dem Panel die Optimiererperspektive einbringt. Außerdem: „Normalerweise gibt es viel mehr virtuelle Handelsgeschäfte als physische Handelsgeschäfte“, sagt er. „Viele Handelsgeschäfte generieren Erlöse, sind aber nicht von der Rampenbeschränkung betroffen.“ Daher beeinflusst das die Erlöse wenig, solange Regelenergie nicht betroffen ist.
| Allgemeine Annahmen | |
| Photovoltaikleistung | 25 MW |
| Spezifischer Ertrag | 1.043 kWh/kWp/a |
| Batterieleistung | 20 MW |
| Batteriekapazität | 40 MWh |
| Speicherdauer | 2 h |
| Roundtrip-Wirkungsgrad | 85 % |
| Anzahl täglicher Zyklen | 1,5 Zyklen/Tag |
| Entladetiefe | 90 % |
| Verfügbarkeit | 95 % |
| Lebensdauer | 15 Jahre |
| Netzanschluss | |
| Netzanschluss | Gesichert, gemeinsam von PV und BESS genutzt |
| Status | Ready to build |
| Inbetriebnahme | 2028 |
| Beschränkungen | |
| Rampenrate relativ zur Leistung | 10 %/min |
| Systemdienstleistungen | 10 MW |
| Kosten-Benchmark | |
| Batteriespeichersystem | 120–200 €/kWh |
| Netzintegration | 25–50 €/kWh |
| EPC | 25–50 €/kWh |
| Projektentwicklung | 100–300 k€ |
| Gesamt | 170–300 €/kWh |
| Baukostenzuschuss | 90 €/kW |
| Kosten des fiktiven Projekts | |
| CAPEX | 500 k€/MW |
| OPEX | 25 k€/MW |
Kapitel 2: Kosten und Zeitplan
Die Diskussionen um die Netzrestriktionen beeinflussen auch Kosten und Zeitplan im zweiten Kapitel des BESS Lab. Ritzkowsky plant mit einem Commissioning-Datum im Januar 2028, wenn im April 2026 alles baureif war (Grafik 1). Im Vergleich zu einem Stand-alone-Speicherprojekt plant sie einen Puffer dafür ein, eine Route-to-market-Lösung und eine Finanzierung zu finden. „Je nach Komplexität des Co-Location-Projekts macht es einen Unterschied, ob die Photovoltaikanlage und der Batteriespeicher denselben Eigentümer haben. Wenn es zwei unterschiedliche Eigentümer sind, müssen einige zusätzliche Punkte geklärt werden“, sagt sie. Auch für die Präqualifizierung plant sie zusätzliche Zeit ein.
Die Zeiten realistisch einzuschätzen, scheint in der Praxis nicht immer zu gelingen. Ein wichtiger Punkt ist, dass vollständige Due-Diligence-Unterlagen rechtzeitig vorliegen müssen. „Die Leute unterschätzen, wie viel Zeit benötigt wird, um vollständige Due-Diligence-Unterlagen zusammenzustellen“, sagt Panel-Mitglied Tim Koenemann, Global Head Green Infrastructure Finance bei der Commerzbank. „Wenn die Due-Diligence-Unterlagen nicht vorliegen, kann die Bank das Projekt nicht genehmigen.“

Eine Einschätzung, der Marcel Marquart beipflichtet. Der Country Manager Germany von Clean Horizon stellte im BESS Lab als Pendant zu Ritzkowskys Co-Location-Projekt eine Stand-alone-Entwicklung vor. „Wir sehen häufig Fälle, in denen der Entwickler sehr kurzfristig zu uns kommt und innerhalb einer Woche eine Due Diligence braucht“, sagt er. Das Problem wird nach Einschätzung von Marcus Fendt dadurch verschärft, dass Tolling-Angebot und Finanzierung eng miteinander verschränkt sind. Vom Anteil der Merchant-Erlöse hängt ab, welcher Fremdkapitalanteil möglich ist. Das beeinflusst wiederum die Erwartungen an das Tolling-Angebot. „Es können schnell drei Monate vergehen, bis man das richtige Setup zwischen Bank, Optimierer und Tolling-Partner gefunden hat“, sagt er.
Als Kosten für den Batterieteil nimmt Ritzkowsky inklusive Baukostenzuschuss 500.000 Euro pro Megawatt an. Es sei ein kleineres Projekt im Vergleich zu typischen Stand-alone-Installationen, daher seien die Overhead-Kosten etwas höher.
Die Opex-Kosten lassen sich schwieriger abschätzen als die Capex-Kosten. „Opex ist derzeit die Kostenkomponente, bei der wir im Markt die geringste Kostentransparenz haben“, sagt Ritzkowsky. „Wir bekommen zwar viele Informationen von unseren Kunden und in fast jedem Projekt werden die Opex-Kosten zu niedrig angesetzt. Um ein umfassendes Bild des Projekts zu bekommen, sollte man sie eher etwas zu hoch als zu niedrig ansetzen.“
Kapitel 3: Revenue Stack und Marktzugang
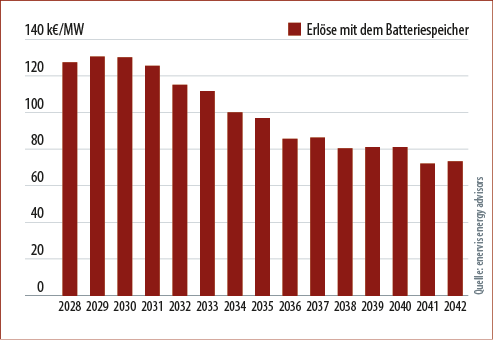
Mit diesen Annahmen geht die Analystin auf der Kostenseite in die Berechnung der Rendite. Die Erlöse bewegen sich in dem Enervis-Marktszenario Q2 Current Efforts anfangs bei rund 120.000 Euro pro Megawatt Speicher (Grafik 2). Dabei sind Einschränkungen beim Netzzugang ebenso berücksichtigt wie die Auswirkungen der priorisierten PV-Einspeisung. In späteren Jahren fallen die Erlöse auf rund 80.000 Euro. Die Differenz zwischen späteren und früheren Jahren ist möglicherweise nicht so ausgeprägt wie in einem Stand-alone-Projekt. „Im Co-Location-Fall haben wir keinen so großen Anteil an Systemdienstleistungen, weil wir durch die Einspeisung der Photovoltaikanlage eingeschränkt sind“, sagt Ritzkowsky.

Bei diesen Annahmen kommt sie auf eine Rendite nach dem internen Zinsfuß (IRR) von 15 Prozent. Wenn sie allerdings annimmt, dass der Speicher merchant nach einem Revenue-Share-Modell vermarktet wird, bei dem der Vermarkter sieben Prozent der Erlöse bekommt, sinkt die Rendite auf gut 13 Prozent. Wenn der Betreiber einen Tolling-Vertrag für 95.000 Euro pro Megawatt über sieben Jahre abschließt, liegt die Rendite bei gut elf Prozent.
Das nächste Battery Business & Development Forum, organisiert von Conexio PSE, SolarPower Europe und pv magazine/ESS News, findet am 6. und 7. April 2027 in Frankfurt am Main statt.
Noch können Sie sich zum Blind-Bird-Tarif registrieren.
Kapitel 4: Kapitalstruktur häng von den Partnern ab
Ein wesentlicher Aspekt bei der Projektentwicklung ist die Kapitalstruktur. Das betrifft zum einen die Frage, ob Photovoltaik und Batteriespeicher getrennt finanziert werden. Wenn der Batteriespeicher in einer eigenen Projektgesellschaft (Special Purpose Vehicle, SPV) gehalten wird, kann es schwierig sein, ihn non-recourse, also rein projektbasiert und ohne Rückgriff auf die Gesellschafter, zu finanzieren. Denn die Erlöse hängen davon ab, wie stark die Photovoltaikanlage in der anderen Projektgesellschaft den Netzzugang blockiert.
„Wir sehen, dass verschiedene Banken damit sehr unterschiedlich umgehen“, sagt Ritzkowsky. „Einige sagen, die beiden Anlagen müssen in getrennten SPVs gehalten werden, während andere sagen, sie dürfen nicht in getrennten SPVs gehalten werden.“
Ein andere wichtiger Aspekt ist die Höhe des Fremdkapitalanteils. Banken berechnen vereinfacht erklärt die Schuldendienstquote, den Debt Service Coverage Ratio (DSCR), auf Basis konservativer Erlösszenarien und berücksichtigen spekulative Erlöse, wie mögliche zukünftige Geschäftsmodelle, dabei nur begrenzt. Für den Anteil, der mit einem Tolling-Vertrag abgesichert ist, liegt diese Quote vielleicht bei 1,2 bis 1,5, so Experten im BESS Lab. Das bedeutet: Der prognostizierte verfügbare Cashflow muss den Schuldendienst um 20 bis 50 Prozent übersteigen. Für nicht abgesicherte Merchant-Erlöse liege er um 2, ist im BESS Lab zu hören.
Wenn man bei einem hohen Tolling-Anteil von 80 Prozent in einer solchen Berechnung zum Beispiel bei einer Fremdkapitalquote von 70 Prozent landet, ist das aber nicht zwangsläufig der beste Wert für das Eigenkapital. Denn ein hoher abgesicherter Anteil kann zwar die Finanzierung erleichtern, zugleich aber die Chancen auf zusätzliche Merchant-Erlöse begrenzen. „Aus Eigenkapitalperspektive hatte ich in den Diskussionen nicht den Eindruck, dass das optimal ist, weil dadurch so wenig Spielraum für zusätzliche Erlöse bleibt“, sagt Koenemann. „Der Break-even-Punkt kommt früher.“ Die optimale Struktur kann daher auch bei einem niedrigeren Tolling-Anteil von 50 bis 60 Prozent und einer geringeren Fremdkapitalquote liegen. Das hängt aber auch davon ab, wie viel Eigenkapital zur Verfügung steht. Anoucheh Bellefleur, Team Manager Project Finance & Sales – BESS & Infrastructure bei ABO Energy, rät dabei zu einem flexiblen Ansatz. „Ich würde eine Refinanzierung in Betracht ziehen und mir diese Möglichkeit offenhalten“, sagt sie. Dann hat man die Möglichkeit, die Bedingungen später neu zu verhandeln.
Das Schöne an einem fiktiven Projekt ist, dass man viele Szenarien durchspielen kann, die je nachdem, wie die beteiligten Parteien aufgestellt sind, alle realistisch sein können.